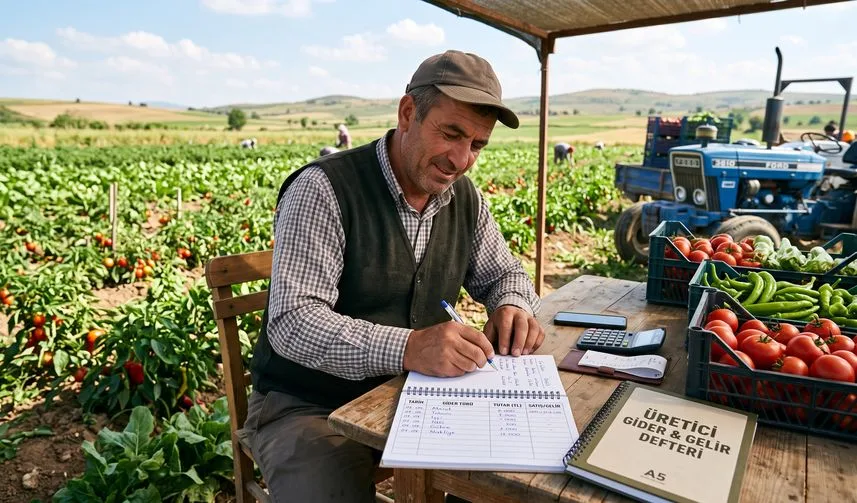
Üretim döneminde yapılan küçük harcamalar, hasat sonunda hatırlanması zor bir toplam oluşturabilir. Tohum veya fide alımı, yakıt, sulama, işçilik, kasa ve taşıma giderleri farklı günlerde ödenir. Bazı malzemeler birden fazla parselde kullanılır; ürünün bir bölümü satılırken bir bölümü depoda kalabilir.
Bu nedenle “Ne kadar ürün aldım?” sorusunun yanında “Bu ürünü elde etmek ve satışa hazırlamak için neler kullandım?” sorusunu da yanıtlamak gerekir.
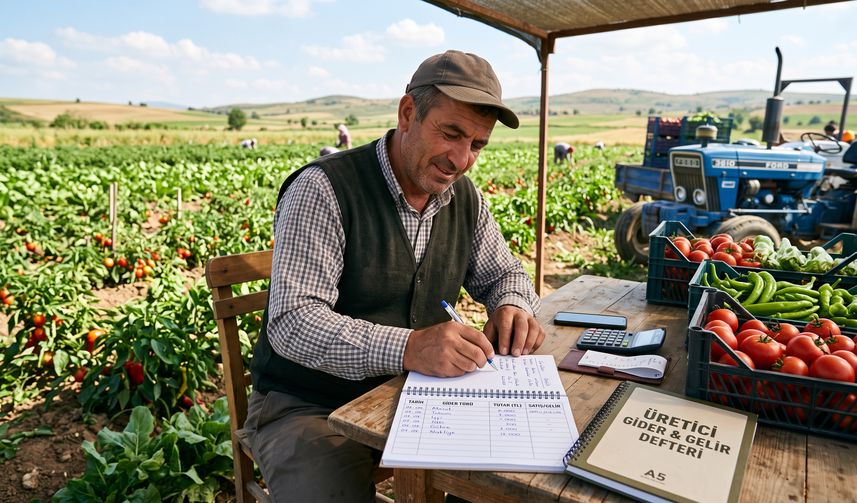
Kayıt tutmak için karmaşık bir programa ihtiyaç yoktur. Bir defter veya elektronik tabloyla başlanabilir. FAO’nun çiftlik yönetimi eğitim materyali de kayıtların açık, eksiksiz, mümkün olduğunca işlemden hemen sonra tutulmuş ve kolay kullanılabilir olmasını önerir.
Her parsel ve üretim dönemi için ayrı sayfa açın
İlk sayfaya parselin adını, alanını, yetiştirilen ürünü ve üretim dönemini yazın. Aynı arazide farklı dönemlerde üretim yapılıyorsa kayıtları birbirine karıştırmayın.
Örneğin “Dere yanı — 5 dekar — ilkbahar üretimi” gibi bir başlık kullanılabilir. Parselleri isimlendirmek, ortak alınan bir malzemenin nerede kullanıldığını takip etmeyi kolaylaştırır.
Alan birimini de baştan belirleyin. Kayıtların bir bölümünde dekar, diğer bölümünde metrekare kullanıyorsanız karşılaştırmadan önce aynı birime dönüştürün.
Harcamanın yanında miktarı da yazın
Yalnızca “Yakıt: 1.000 TL” yazmak, sonraki sezonla karşılaştırma yaparken sınırlı bilgi sunar. Miktar ve kullanım amacı da kaydedildiğinde fiyat değişimi ile tüketim değişimi birbirinden ayrılabilir.
Basit bir kayıt tablosunda şu alanlar bulunabilir:
| Tarih | Parsel | İşlem veya malzeme | Miktar ve birim | Tutar | Açıklama |
|---|---|---|---|---|---|
| İşlem günü | Parsel adı | Yakıt kullanımı | Litre | TL | Hangi iş için kullanıldı? |
| İşlem günü | Parsel adı | İşçilik | Saat veya kişi-gün | TL | Yapılan iş |
| İşlem günü | Parsel adı | Kasa alımı | Adet | TL | Kullanılan ve kalan miktar |
| İşlem günü | Parsel adı | Taşıma | Sefer | TL | Taşınan ürün miktarı |
Fiş ve faturaları ilgili kayıtla eşleştirin. Belgesi olmayan bir harcamayı da tarih ve açıklamayla not edin; tahmini tutarları kesin tutarlardan ayırın.
Alınan malzeme ile kullanılan malzemeyi ayırın
Bir üretim dönemi için alınan bütün malzemeler aynı dönemde tüketilmeyebilir. Örneğin 100 kasa alınmış, bunların 60’ı kullanılmış olabilir. Kalan kasaların durumunu ayrıca kaydetmek gerekir.
Benzer şekilde, iki parsel için alınan bir malzemenin bedelini yalnızca bir parsele yazmak karşılaştırmayı bozar. Mümkünse kullanılan miktara göre dağıtın. Kesin ölçüm yoksa yaptığınız dağıtımın tahmini olduğunu belirtin ve hangi yöntemi kullandığınızı yazın.
Kilogram başına gideri örnekle hesaplayın
Aşağıdaki rakamlar hesaplama yöntemini göstermek için hazırlanmıştır; güncel piyasa fiyatı veya belirli bir ürünün maliyet araştırması değildir.
Bir üretim döneminde kaydedilen giderlerin toplamı 30.000 TL, satışa uygun ürün miktarı ise 6.000 kilogram olsun.
Kaydedilen gider / satışa uygun ürün miktarı = kilogram başına kaydedilen gider
30.000 TL / 6.000 kg = 5 TL/kg
Bu sonuç, yalnızca hesaba alınan giderleri kapsar. Aile emeği, arazi kullanımı, makine yıpranması veya finansman giderleri dışarıda bırakılmışsa rakamı “tam üretim maliyeti” olarak adlandırmak doğru olmaz.
Hesap tablosuna hangi kalemleri eklediğinizi yazmak, sonucun neyi anlattığını açık tutar.
Hasat edilen, satılan ve elde kalan ürünü ayrı izleyin
Varsayımsal örnekte 6.000 kilogram satışa uygun ürünün 4.500 kilogramı satılmış, 1.500 kilogramı depoda kalmış olsun. Satılan ürünün kilogram fiyatı 8 TL ise satış tutarı:
4.500 kg × 8 TL = 36.000 TL
Ancak bu tutarın tamamı henüz tahsil edilmemiş olabilir. Satış kaydına alıcının adını, miktarı, fiyatı, alınan ödemeyi ve kalan alacağı ayrı ayrı yazın.
Depodaki ürünün miktarını da takip edin. Satılmış gibi gelir yazmak yerine, gerçekleşen satış ile eldeki ürünü ayırın. Böylece satış tutarı, tahsilat ve stok birbirine karışmaz.
Sezon sonunda yalnızca toplam tutara bakmayın
Giderin yükselmesi her zaman daha fazla malzeme kullanıldığı anlamına gelmez; birim fiyat artmış olabilir. Toplam gider azaldığında ise ürün miktarı da düşmüş olabilir.
Karşılaştırmada aynı alanı, aynı gider kapsamını ve benzer üretim dönemlerini kullanın. Hava koşulları, ürün çeşidi ve yapılan işlemler farklıysa bunları not edin. İki parsel arasındaki sonuç farkını, yalnızca tek bir uygulamaya bağlamak için kayıt tablosu yeterli olmayabilir.
Kayıt defterinin amacı sezon sonunda uzun bir liste oluşturmak değildir. Üreticinin kendi işletmesinde ne olduğunu görebilmesidir. Düzenli tutulmuş birkaç sütun; hangi harcamanın arttığını, ne kadar ürünün elde kaldığını ve hangi ödemenin beklediğini somut biçimde ortaya koyabilir.
Kaynak: FAO — Çiftlik yönetimi araçları ve kayıt tutma ilkeleri
Yorumlar