Faturalar, market alışverişi, ulaşım, eğitim, sağlık, ev ihtiyaçları
ve beklenmeyen harcamalar aynı dönemde ortaya çıktığında küçük görünen ödemeler
toplam bütçeyi zorlayabilir. Bu nedenle bütçe hazırlarken önce mevcut durumu
görmek, ardından gerçekçi bir plan oluşturmak daha sağlıklı bir başlangıçtır.
Önce gerçek harcama tablosunu çıkarın
Bütçe hazırlamaya başlarken ilk yapılması gereken, tahmini rakamlar
yazmak yerine son birkaç haftadaki gerçek harcamalara bakmaktır. Banka hesabı
ve kart hareketleri incelenerek düzenli ödemelerle günlük harcamalar
birbirinden ayrılabilir. Nakit kullanılan alışverişler de mümkün olduğunca
listeye eklenmelidir. Amaç kimseyi harcaması nedeniyle eleştirmek değil,
bütçenin gerçekte nasıl kullanıldığını görmek olmalıdır.
Sabit giderler ile değişken giderleri ayırmak bu aşamada kolaylık
sağlar. Kira, aidat, internet veya düzenli taksitler gibi giderler her ay
benzer kalabilir. Market, ulaşım, sosyal yaşam veya ev ihtiyaçları ise dönemden
döneme değişebilir. Değişken giderleri tek bir toplam içinde tutmak yerine
birkaç ana başlık altında izlemek, hangi alanda ayarlama yapılabileceğini daha
görünür hale getirir.
Bütçede küçük harcamaların yeri de vardır. Her gün yapılan kahve,
uygulama aboneliği, dışarıdan verilen yemek veya küçük çevrim içi alışverişler
tek başına büyük görünmeyebilir. Fakat düzenli tekrarlandıklarında aylık
toplamı etkileyebilirler. Bu harcamaların tamamını kesmek yerine hangilerinin
gerçekten değer sağladığını görmek daha sürdürülebilir bir yaklaşım olabilir.
Gelir değişkense ortalamaya dikkat edin
Düzenli maaş alan bir kişi ile geliri aydan aya değişen bir kişinin
bütçe yöntemi aynı olmak zorunda değildir. Serbest çalışan veya dönemsel gelir
elde eden kişiler, yüksek gelir gelen ayı temel alarak sabit harcamaları
artırmak yerine daha temkinli bir ortalama üzerinden plan yapabilir. Gelirin
yüksek olduğu dönemlerde bir sonraki düşük gelirli dönem için pay ayırmak bütçenin
dengesini korumaya yardımcı olabilir.
Bütçenin yalnızca mevcut ayı değil, yaklaşan büyük ödemeleri de
dikkate alması gerekir. Yıllık sigorta, okul masrafı, bakım gideri veya vergi
gibi ödemeler geldiğinde “beklenmedik” görünse de aslında tarihleri önceden
bilinen harcamalar olabilir. Bu tür giderleri aylara bölerek küçük birikimler
halinde düşünmek, ödeme zamanı geldiğinde bütçeye tek seferde büyük yük
binmesini önleyebilir.
Birikim hedefini bütçenin sonunda bırakmayın
Ay sonunda para kalırsa birikim yapma düşüncesi, yoğun harcama
yapılan dönemlerde işe yaramayabilir. Bunun yerine mümkün olan miktarı gelir
elde edildiğinde ayrı bir hedef olarak belirlemek daha kolay olabilir. Buradaki
miktarın herkes için aynı olması gerekmez. Düzenli olarak küçük bir tutar
ayırmak, hiç ayırmamaktan farklıdır.
Birikim hesabının amacı da önemlidir. Acil durumlar için ayrılan
para ile tatil veya uzun vadeli bir hedef için ayrılan para aynı yerde
düşünülmek zorunda değildir. Ancak gelir ve gider dengesi zorlanıyorsa öncelikle
günlük ihtiyaçların karşılanması ve borçların düzenli yönetilmesi gerekir.
Finansal ürün seçimi gibi konularda kişisel koşullar ve riskler ayrıca
değerlendirilmelidir.
Bütçeyi ay içinde birkaç kez kontrol etmek yeterli olabilir
Bütçe hazırladıktan sonra her harcamayı sürekli hesaplamak yorucu
olabilir. Bunun yerine haftada bir kez kısa bir kontrol yapılabilir. O hafta
beklenenden fazla harcama yapıldıysa kalan günlerde plan buna göre
düzenlenebilir. Böylece ay sonunda sürprizle karşılaşmak yerine küçük sapmalar
daha erken fark edilir.
Bütçenin işe yaraması için gerçek hayata uygun olması gerekir. Hiç
dışarıda yemek yememek veya bütün sosyal harcamaları sıfırlamak gibi
sürdürülemeyecek hedefler kısa sürede bırakılabilir. Daha küçük ve
uygulanabilir değişiklikler uzun vadede daha anlamlı olabilir. Örneğin sık
tekrarlanan bir harcamayı azaltmak, kullanılmayan bir aboneliği sonlandırmak
veya market alışverişini planlamak bütçede alan açabilir.
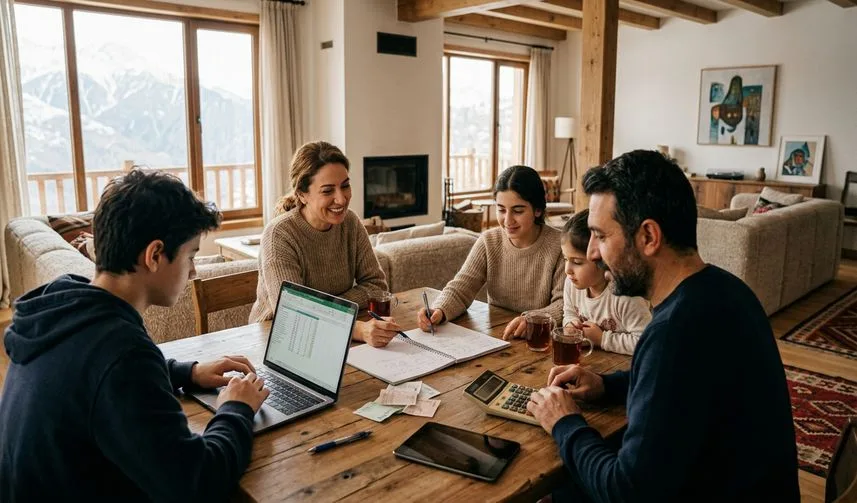
İyi bir aile bütçesi, evdeki herkesin aynı harcamayı yapması anlamına
gelmez. Önemli olan gelir ve giderlerin görünür olması, yaklaşan masrafların
önceden düşünülmesi ve kararların mümkün olduğunca gerçek rakamlara
dayanmasıdır. Bütçe bir ceza listesi değil, paranın nereye gittiğini anlamayı
sağlayan bir araç olarak kullanıldığında günlük hayatı daha yönetilebilir hale
getirebilir.
Yorumlar