Birikimin miktarı kadar düzenli olması da önemlidir. Elbette geliri zorunlu giderlerini karşılamaya yetmeyen bir kişinin önce temel ihtiyaçlarını düzenlemesi gerekir; ancak küçük bir payın bile hedefe yönelik ayrılması zaman içinde fark yaratabilir.
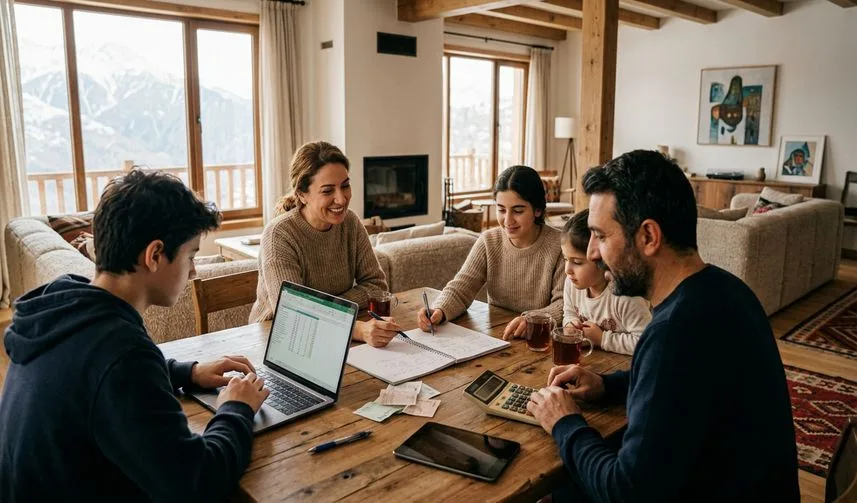
Birikim hedefi belirlemeden önce gelir ve zorunlu giderler yazılmalıdır. Kira, faturalar, gıda, ulaşım, sağlık ve borç ödemeleri gibi kalemlerden sonra kalan miktar gerçekçi bir başlangıç noktasıdır. Kağıt üzerinde mümkün görünen ancak günlük yaşamda sürekli bozulan bir hedef yerine daha düşük ve sürdürülebilir bir tutar seçmek daha faydalı olabilir.
Bir ay hiç para ayıramamak da planın tamamen başarısız olduğu anlamına gelmez. Gelir değiştiğinde birikim miktarı da değişebilir. Önemli olan hedefin kişinin gerçek koşullarına göre güncellenebilmesidir.
“Para biriktireceğim” hedefi çok genel olduğu için takip edilmesi zor olabilir. Bunun yerine acil durum bütçesi , eğitim, ev eşyası, tatil veya uzun vadeli bir hedef gibi amaçlar belirlenebilir. Hedefin amacı net olduğunda ne kadar paraya ihtiyaç olduğu ve hangi tarihe kadar biriktirileceği daha kolay hesaplanabilir.
Kısa vadeli ihtiyaçlar için ayrılan para ile uzun vadeli yatırım hedefleri birbirine karıştırılmamalıdır. Acil durumda kullanılacak birikimin gerektiğinde erişilebilir olması önemlidir. Yatırım araçlarında ise değer kaybı ve risk bulunabileceğinden kişisel koşullara göre ayrıca değerlendirme yapılması gerekir.
Günlük kararda hangi veriler önemli
Gelir elde edildiğinde belirlenen küçük bir tutarın ayrı hesaba aktarılması, ay sonunda kalan parayı biriktirmeye göre daha düzenli olabilir. Ancak otomatik transfer yapılacaksa hesabın zorunlu ödemeler için yeterli bakiyeyi koruduğundan emin olunmalıdır.
Birikim hesabının günlük harcama hesabından ayrı olması, paranın kullanılmasını zorlaştırabilir. Fakat acil ihtiyaç halinde ulaşılabilir olması gerektiği için hesabın koşulları da dikkate alınmalıdır.
Maaş veya gelir yükseldiğinde birikim miktarı da kademeli olarak artırılabilir. Böylece yeni gelir seviyesinin tamamı günlük harcamalara dönüşmeden bir bölümü geleceğe ayrılmış olur. Aynı şekilde geçici gelir düşüşlerinde hedef küçültülebilir. Esnek bir sistem, hiç değişmeyen katı bir hedeften daha sürdürülebilir olabilir.
Birikim yapmanın önündeki en büyük engel her zaman gelir düzeyi değildir; bazen paranın nereye gittiğinin bilinmemesi de sorun yaratabilir. Düzenli harcama takibi yapıldığında küçük ama tekrarlanan bazı giderler görülebilir. Kullanılmayan abonelik, plansız market alışverişi veya sık tekrarlanan küçük ödemelerden biri azaltıldığında elde edilen miktar birikime yönlendirilebilir.
Büyük birikim hedefleri zaman alabilir. Bu nedenle ilk amaç yüksek bir rakama ulaşmak yerine düzenli bir alışkanlık kurmak olabilir. Gelir ve giderler değiştikçe miktarı yeniden ayarlamak, temel ihtiyaçlardan vazgeçmeden ilerlemek ve birikimin hangi amaçla yapıldığını bilmek, finansal planı daha anlaşılır hale getirir.
Uygulanabilir ve sürdürülebilir bir plan
Birikim hedefi belirlerken tutarın büyük olması yerine sürdürülebilir olması önemlidir. Gelir günü yapılan küçük otomatik aktarım, ay sonunda para kalmasını beklemekten daha düzenli sonuç verebilir. Ancak borç, zorunlu ödeme ve temel ihtiyaçlar göz ardı edilmemelidir. Hedefin adı ve süresi belirlenirse birikimin hangi durumda kullanılacağı daha açık olur. Gelir değiştiğinde plan da değiştirilmelidir; başarısızlık hissi yaratacak katı tutarlar yerine esnek aralıklar kullanılabilir.
Küçük tutarların düzenli bir sisteme dönüşmesi
Birikim için ay sonunda para kalmasını beklemek yerine gelir geldiğinde bütçeyi zorlamayan küçük bir tutarı ayırmak davranışı kolaylaştırabilir. Tutarın her ay aynı olması şart değildir; düzensiz gelirde alt ve üst sınır belirlenebilir. Önemli olan kira, gıda, sağlık ve borç ödemelerini aksatmadan sürdürülebilecek bir düzen kurmaktır. Otomatik aktarım kullanılacaksa hesapta zorunlu ödemeler için yeterli bakiye bırakılmalıdır.
Hedefe bir ad vermek, ilerlemeyi ölçmeyi kolaylaştırır. Acil durum, eğitim, bakım veya belirli bir satın alma için ayrılan paranın zamanı ve gereken yaklaşık tutarı farklıdır. Kısa vadede kullanılacak para ile uzun vadeli yatırım aynı risk düzeyinde tutulmamalıdır. Getiri ihtimali kadar değer kaybı, ücret, vergi, vade ve paraya erişim süresi de değerlendirilmelidir.
İlk aylarda tutarı büyütmekten çok sistemi test etmek yararlıdır. Aktarım sonrası sürekli borçlanma oluşuyorsa hedef gerçekçi değildir ve miktar azaltılmalıdır. Gelir artışı veya bir borcun kapanması durumunda farkın bir bölümü birikime yönlendirilebilir. Böylece birikim, yüksek gelir gelene kadar ertelenen bir karar olmaktan çıkar; mevcut koşullara uyarlanan ve düzenli gözden geçirilen bir alışkanlığa dönüşür.
Birikimin ilerlemesi yalnızca hesaptaki toplamla değil, kaç ay düzenli katkı yapılabildiğiyle de izlenebilir. Beklenmeyen gider nedeniyle bir ay ara verilmesi planın bittiği anlamına gelmez; sonraki ay borçlanarak açığı kapatmak yerine uygun tutarla düzene dönmek daha sağlıklıdır.
Birikim hesabında yüksek getiri vaadi görüldüğünde kurumun yetkisi ve ürünün riski resmî kaynaklardan kontrol edilmelidir. Kısa sürede kesin kazanç, baskıyla para gönderme veya kişisel hesap talebi dolandırıcılık işareti olabilir. Anlaşılmayan ürüne sırf çevreden önerildiği için para aktarılmamalıdır. Karar öncesinde ücret ve erken çıkış koşulları yazılı olarak görülmelidir.
Kaynaklar ve doğrulama
Yorumlar