Ulaşımda Fosil Yakıt Sonrası Dönemin Eşiği
Küresel otomotiv sektörü, son yüzyılın en köklü yapısal kırılmasını yaşıyor. İçten yanmalı motorların yerini elektrikli tahrik sistemlerine bırakması; yalnızca bir motor değişimi değil, otomobilin tekerlekli bir akıllı cihaza ve enerji depolama ünitesine evrildiği kapsamlı bir mobilite devrimidir. Karbon salımını düşürme taahhütleri ve sıkılaşan emisyon regülasyonları, üreticileri ve ülkeleri bu dönüşüme hızla adapte olmaya mecbur bırakıyor.
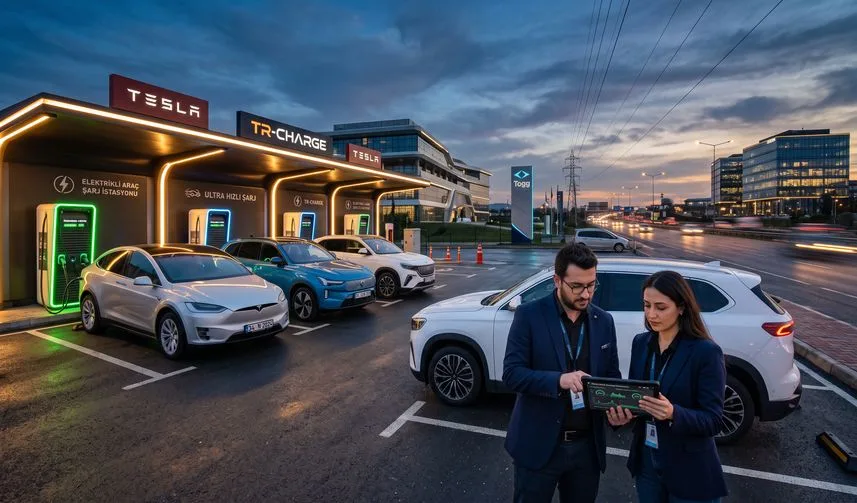
Türkiye, yerli otomobil girişimi Togg ile birlikte elektrikli mobilite ekosistemine erken adım atan ülkelerden biri haline geldi. Ancak araç üretiminin ötesinde; şarj altyapısının yaygınlığı, elektrik şebekesinin esnekliği ve batarya hücresi teknolojilerindeki yerlilik oranı, bu dönüşümün kalıcılığını belirleyecek temel parametrelerdir.
Bu dosya haberde, Türkiye’nin elektrikli araç piyasasındaki büyüme dinamiklerini, şarj ağlarının gelişimini ve akıllı şebeke entegrasyonunun getirdiği fırsat ve riskleri ayrıntılarıyla inceliyoruz.
1. Elektrikli Araç Pazarında Büyüme Trendleri ve Talep Dinamikleri
Türkiye binek araç pazarında elektrikli modellerin payı her yıl katlanarak artıyor. Bu eğilimi besleyen temel etkenler şunlardır:
Tüketici Alışkanlıklarındaki Değişim: Şehir içi kullanımda sunduğu düşük kilometre maliyeti ve bakım masraflarının içten yanmalı araçlara kıyasla belirgin şekilde az olması, filo ve bireysel kullanıcılarda elektrikli tercihlerini ön plana çıkarıyor.
Yerli Üretimin Katalizör Rolü: Yerli üretim modellerin piyasaya girmesi, kamu kurumlarının elektrikli araç filolarına geçişi ve yerli tedarik zincirinin güçlenmesi, pazarın genişlemesinde kilit bir kaldıraç işlevi görüyor.
Mevzuatsal Teşvikler: Özel Tüketim Vergisi (ÖTV) baremlerindeki elektrikli araç düzenlemeleri ve ticari filolara yönelik sürdürülebilirlik kriterleri, kurumsal satın almaları yeşil filolara doğru yönlendiriyor.
2. Şarj Ağı Altyapısı: DC Hızlı Şarj vs. AC İstasyonlar
Bir elektrikli araç ekosisteminin başarısı, kullanıcının "menzil kaygısı" (range anxiety) yaşamadan seyahat edebilmesine bağlıdır. Türkiye, coğrafi dağılım ve istasyon sayısı bakımından Enerji Piyasası Düzenleme Kurumu (EPDK) lisanslama modeliyle hızlı bir ivme yakalamıştır.
2.1. Otoyol Koridorlarında Yüksek Hızlı (DC) Şarj
Şehirler arası akslarda 150 kW ve üzeri kapasiteye sahip doğru akım (DC) şarj üniteleri hayati rol oynamaktadır. Aracın bataryasını 20 ila 30 dakika arasında %80 seviyesine ulaştıran bu istasyonlar, uzun yolculukların kesintisiz sürdürülmesini mümkün kılmaktadır. Türkiye'nin ana otoyol ağında her 25-50 kilometrede bir hızlı şarj noktasına erişim hedefi büyük oranda tamamlanma aşamasına gelmiştir.
2.2. Şehir İçi ve Gece Şarjı (AC) Çözümleri
Konut siteleri, iş merkezleri ve AVM otoparklarında konumlanan alternatif akım (AC) şarj üniteleri, aracın park halinde olduğu saatlerde düşük maliyetle şarj edilmesini sağlamaktadır. Bu durum, şebeke yükünün gece saatlerine yayılması açısından kritik bir denge unsuru oluşturmaktadır.
3. Altyapı ve Şebeke Dinamiklerinin Karşılaştırmalı Analizi
Aşağıdaki tablo, elektrikli ulaşım ekosisteminin temel bileşenlerinin maliyet, kurulum ve şebeke etkilerini özetlemektedir:
| Şarj Türü / Teknoloji | Güç Kapasitesi | Tipik Dolum Süresi (%20-%80) | Şebekeye Anlık Yükü | Uygun Konum Alanı |
| Ev Tipi AC (Wallbox) | 7.4 kW - 22 kW | 4 - 8 Saat | Düşük | Müstakil evler, site otoparkları |
| Halka Açık Ticari AC | 11 kW - 22 kW | 3 - 6 Saat | Orta | AVM'ler, kamu otoparkları, oteller |
| Hızlı DC İstasyon | 50 kW - 120 kW | 45 - 60 Dakika | Yüksek | Şehir içi ana arterler, dinlenme tesisleri |
| Ultra Hızlı DC (HPC) | 180 kW - 350+ kW | 15 - 25 Dakika | Çok Yüksek (Trafo gerektirir) | Otoyol güzergâhları, lojistik merkezleri |
4. Akıllı Şebekeler ve Araçtan Şebekeye (V2G) Teknolojisi
Yüz binlerce elektrikli aracın aynı anda şarja bağlanması, elektrik dağıtım altyapısı üzerinde ciddi bir puant yük (peak load) oluşturma riski taşır. Bu meydan okumayı yönetmek için iki kritik teknoloji öne çıkmaktadır:
Dinamik Tarife ve Yük Dengeleme: Elektrik fiyatlarının yoğun saatlerde yüksek, gece saatlerinde düşük olduğu akıllı sayaç sistemleri, kullanıcıları araçlarını şebekenin sakin olduğu dilimlerde şarj etmeye yönlendirmektedir.
Araçtan Şebekeye Enerji Aktarımı (Vehicle-to-Grid - V2G): Elektrikli araçlar salt enerji tüketicisi değil, aynı zamanda tekerlekli enerji depolama bataryalarıdır. V2G teknolojisi sayesinde, şebekede aşırı talep olduğu anlarda araçların bataryasındaki elektrik sisteme geri satılabilmekte; bu sayede hem şebeke çökme riski engellenmekte hem de araç sahibine ek gelir sağlanmaktadır.
5. Yerli Batarya Hücresi ve Ham Madde Bağımsızlığı
Elektrikli mobilitenin katma değerini ülkede tutabilmenin yolu, batarya paketleme işlemlerinin ötesine geçerek hücre üretimi yapabilmekten geçmektedir.
Katot ve Anot Teknolojileri: Lityum-iyon ve yeni nesil lityum-demir-fosfat (LFP) kimyasına dayalı hücre üretim yatırımları, Türkiye'nin küresel tedarik zincirinde stratejik bir üretici olmasına zemin hazırlamaktadır.
Geri Dönüşüm (Urban Mining): Ömrünü tamamlayan bataryaların geri dönüştürülerek nikel, kobalt ve lityum gibi kritik madenlerin yeniden üretime kazandırılması, döngüsel ekonominin ve çevresel sürdürülebilirliğin ana omurgasını teşkil edecektir.
Editoryal Değerlendirme
Elektrikli araç dönüşümü, yalnızca egzoz dumanını kesen bir çevre hareketi değildir; yazılım, enerji şebekesi, telekomünikasyon ve ileri malzeme biliminin kesiştiği devasa bir endüstriyel dönüşümdür.
Türkiye'nin bu dönüşümde salt bir ithalat pazarı olmak yerine şarj ağı lisanslama modeli, yerli şarj ünitesi üreticileri ve batarya hücresi yatırımlarıyla kendi ekosistemini inşa etmesi kritik bir başarıdır. Önümüzdeki 5 yıl içinde şebeke esnekliğini batarya depolama sistemleriyle güçlendiren ve yeşil elektrik üretimini şarj istasyonlarına doğrudan bağlayan stratejiler, bu devrimin sürdürülebilirliğini tescilleyecektir.
Yorumlar